对非美国税务居民而言,报税软件的难点通常不在“填写”,而在于先确认自己是否需要提交 1040-NR、哪些收入必须进入申报表,以及哪些项目不能因为软件出现入口就随意勾选。
这是一份面向 2025 税年、在 2026 年提交的 OLT 操作清单:先做税务判断,再进入 e-file 流程,把每一个提交动作变成可复核的记录。
本文用于说明公开的税务流程与核对方法,不构成个别税务、法律或移民建议。NRA 身份、收入来源、税收协定、州税居住地和签证经历都会改变结果;涉及雇佣、自雇、证券交易、房租、不动产、合伙企业、复杂协定优惠或身份转换时,应先向美国税务专业人士确认。
先回答一个问题:我真的该填 1040-NR 吗?
“人在美国境外”并不自动等于 NRA,也不自动意味着要报 1040-NR。联邦税务居民身份通常要结合绿卡测试(green card test)和实质居留测试(substantial presence test)判断;某些年份还可能是 dual-status。不要把护照、通信地址、银行地址或报税软件中的单个问题当成身份结论。
就 2025 税年而言,IRS 的 1040-NR 说明列出了常见的申报情形:例如,NRA 在美国从事 trade or business;或虽未从事美国业务,但有美国来源收入且预扣税没有完全结清;或需要申请被多扣税款的退款。反过来,部分 F、J、M、Q 身份的学生、教师或培训人员,在满足特定条件且没有应税收入时可能无需提交 1040-NR。最稳妥的起点是先读 IRS 的2025 年 1040-NR 说明,而不是先打开软件。
对有工资且受美国所得税预扣的人,2025 日历年度 1040-NR 的常规截止日为 2026 年 4 月 15 日;没有这类工资预扣的人,常规截止日通常是 2026 年 6 月 15 日。延期解决的是“交表时间”,不是“缴税时间”:估算应缴税款仍应在原到期日前处理。IRS 的申报说明和Form 4868应作为最终依据。
开始前,把材料按“收入性质”而不是“账户”归档
报税时最容易造成误判的,是把所有 1099 都视为同一种收入。建议先建立一个最小核对表:
| 需要留存的材料 | 先确认什么 | 为什么重要 |
|---|---|---|
| ITIN 或 SSN、护照姓名与出生日期 | 拼写、日期、号码是否与历史申报一致 | e-file 身份验证与后续 IRS 记录都依赖这些信息 |
| 上一年度已接受的联邦报税表 | 上年 AGI、申报状态、地址 | 电子签名/身份验证常会使用其中部分信息 |
| 1099-INT、1099-MISC、1099-NEC、1099-DIV、1099-B、1042-S 等 | 付款方、金额、预扣税、收入来源、表中栏目 | 表单名称不能单独决定税率或是否应税 |
| W-8BEN、税收协定资料和付款记录 | 是否已向付款方声明 NRA 身份、是否主张协定优惠 | 关系到预扣与申报中的协定处理 |
| 州税通知、工资单或居住记录 | 是否有州来源收入或州税居民事实 | 联邦与州税是两套独立判断 |
不要为“保留 ITIN”而虚构奖金、奖励或其他收入。IRS 的规则是:ITIN 若连续三个纳税年度未在联邦报税表上使用,会在第三个未使用年度后的 12 月 31 日到期;但续期应基于真实的联邦报税用途。没有真实申报义务时,先评估是否需要续期,而不是制造一笔不存在的收入。IRS 的 ITIN 续期说明对此有明确解释。
OLT 适合处理什么:先核查支持范围,再注册
OLT 的 2025 税年支持清单列有 Form 1040-NR、Schedule NEC 和 Schedule OI,也列有常见的 1099 表单。软件支持某张表,并不代表每一种事实组合都适合自行申报;它只说明系统提供了对应的填写路径。可在开始前查看 OLT 的已支持联邦表单清单。
注册账户时,建议使用自己能长期控制的邮箱,并妥善保存安全问题答案。不要把 ITIN、护照扫描件、税表 PDF 或登录凭据放进聊天记录、公共网盘链接或未加密笔记。
在回报类型页选择 1040-NR
在问答流程中,系统会先区分普通 1040、修正申报、领地相关申报和 1040-NR。只有在前述税务判断已经支持 1040-NR 时,才选择对应选项。
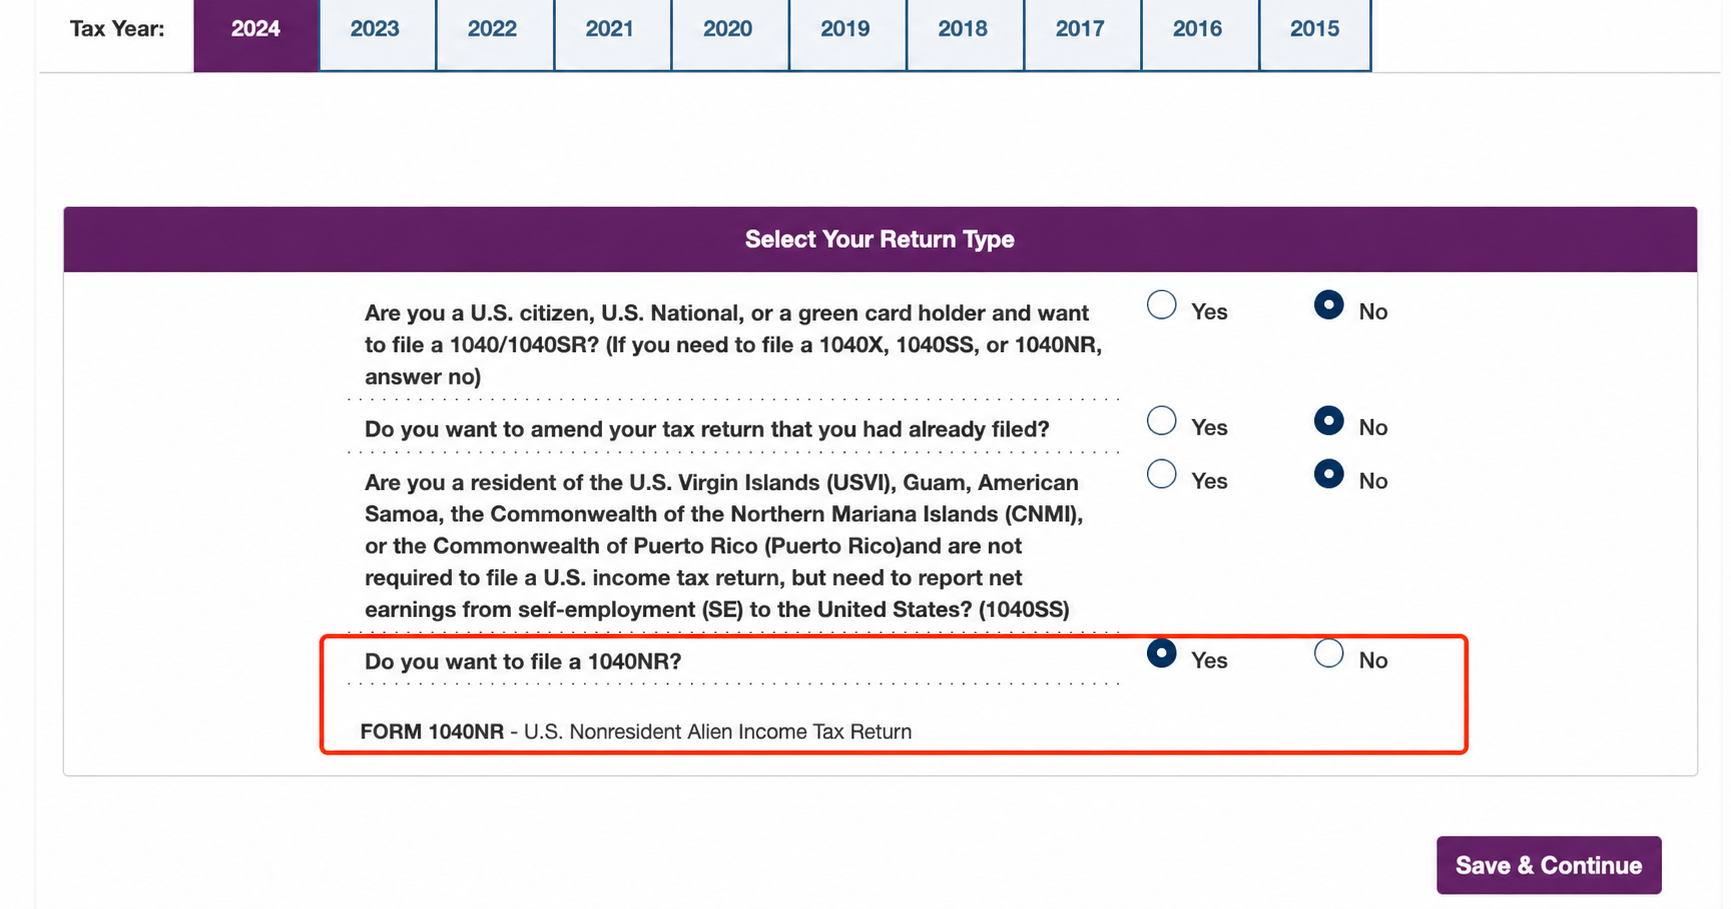
这一步的作用是让软件加载 1040-NR 及相应附表,不是对 NRA 身份的独立认证。若你的某一年在美国居住天数、绿卡状态或签证状态发生变化,先停在这里核对身份,而不要依靠默认选项继续。
个人资料:如实填写,不用地址“优化”税务结果
姓名、出生日期、ITIN/SSN、婚姻状态、居住地址与邮寄地址都应反映真实情况,并与支持文件一致。地址不是用来规避州税、迎合银行审核或制造居住事实的工具。
尤其要注意三件事:
- 婚姻状态不是偏好项。 NRA 的 filing status 有专门限制;例如 1040-NR 一般不能选择 Married Filing Jointly 或 Head of Household。已婚人士即使配偶未共同申报,也应按 1040-NR 说明核对适用状态。
- Form 8840 与 Form 8843 不能一概跳过。 前者常与 closer connection 相关,后者常与 F/J/M/Q 身份及 exempt individual 情形相关;是否需要取决于你实际在美天数、签证和事实。
- 州税要单独判断。 没有州税表并不自动代表没有州税义务;反之,联邦地址填写为某州也不必然产生州税。居住、工作地点、收入来源和各州规则都要单独核对。
界面中常见的“补充信息”“移民/签证信息”“在美天数”“是否访问加拿大或墨西哥”等问题,应据实回答。软件不能替代事实判断;不知道某一题的法律含义时,保留问题、查说明或咨询专业人士,比随手选择 No 更安全。
收入录入:先区分 ECI、FDAP 与不应税项目
对 NRA 而言,收入来源和性质往往比 1099 的表名更重要。一个实用的工作顺序是:先找付款方资料和预扣税,再判断收入是否与美国业务有效关联(ECI)、是否属于通常按 FDAP 规则处理的美国来源收入,最后再看是否存在法定排除或税收协定。
1099-INT:不能只凭收到表就认定为应税
某些与美国银行、储蓄机构、信用合作社或保险公司存款有关、且不与美国 trade or business 有效关联的利息,对 NRA 可能不纳入美国应税收入。IRS 同时说明:若 NRA 确实提交 1040-NR,这类不应税存款利息通常不应作为 1040-NR 的普通收入填入,而应按 Schedule OI 的相关问题处理。
但这不是“所有 1099-INT 都免税”。投资账户、商业关联、利息来源、居民身份资料和预扣情况都会改变结论。录入前请对照 IRS 的NRA 不应税利息说明,并保存银行对账户性质的原始记录。
1099-MISC、1099-NEC、1042-S:不要把“奖励”直接套进固定税率
信用卡推荐奖励、银行奖金、服务报酬、独立承包收入、股息、版税或促销奖励,可能出现在不同表单上,也可能根本没有 1099。对 NRA,付款地点、服务实际发生地、是否构成美国业务、付款方的预扣以及是否适用税收协定都会影响申报与税率。
因此,不建议把“1099-MISC = prizes and awards = 固定 10%”当作通用公式。对于不是工资也不明显属于某种收入的款项,先找到付款方的收入说明和预扣记录;若表单与实际交易不一致,优先要求付款方更正或取得书面解释。IRS 对 NRA 美国来源收入的预扣与申报规则是判断起点。
在 OLT 中完成提交前的四次复核
软件的 review 功能擅长发现格式缺项,却不能确认收入性质、居住地或协定主张是否正确。提交前建议按下面顺序复核:
- 身份复核:1040-NR 是否真是当年适用的基础表;签证、在美天数、婚姻状态、税收协定是否前后一致。
- 表单复核:每一张 1099 或 1042-S 的付款方名称、金额和联邦预扣税是否与原件一致;没有原始表单就不要凭记忆录入。
- 附表复核:检查 Schedule OI、Schedule NEC、协定条款和银行利息处理是否匹配;软件自动生成的附表也应打开阅读。
- 递交复核:下载完整 PDF,逐页检查姓名、出生日期、ITIN、地址、银行路由号/账户号(如有)、申报状态、税款或退款金额;同时保存 e-file confirmation 与付款确认号。
首次 e-file 时,系统可能要求上一年度 AGI 或其他身份验证资料。使用上一份已接受的联邦申报表中的精确数值;不要因为“去年没报”就机械输入 0,应该按当年软件给出的验证规则处理,必要时改走纸质申报或联系软件支持。
付款、延期与“已提交”并不是同一件事
在 OLT 提交 e-file 后,至少有三个不同状态需要分别保存:
- Transmission / Submitted:软件已经把申报发送出去;
- Accepted / Rejected:IRS 已接受或拒绝电子申报;
- Payment confirmed:应缴税款的支付已经被处理。
若需要缴税,优先比较软件提供的电子扣款、IRS Direct Pay、IRS Online Account 或 IRS 认可的卡支付渠道。以银行账户支付的 IRS Direct Pay 通常不收服务费;信用卡、借记卡和数字钱包渠道则可能有处理费,且不同渠道费率不同。可在 IRS 的支付页面和卡支付说明核对当期选项。
需要延期时,Form 4868 可延长申报时间,但不延长已到期税款的缴纳时间。提交延期或付款后,同样要保存确认编号与日期。
递交后应保存什么
报税完成不应只保留一张“提交成功”截图。建议在加密存储中保留:
- 完整的 1040-NR 及全部附表 PDF;
- 1099、1042-S、W-2 和付款方说明的原件;
- OLT 的 e-file 提交、接受或拒绝通知;
- IRS 付款回执、确认号、银行扣款记录;
- 上年 AGI、当年退款/应缴税额和报税软件登录恢复信息。
这些资料既是下一年电子验证的输入,也是未来改报、解释预扣、处理 IRS 通知时最有价值的证据。若 e-file 被拒绝,先读取拒绝代码,回到对应字段修正;不要在不了解原因时反复提交不同版本。
一份提交前的最小清单
- [ ] 已依据绿卡测试、实质居留测试和当年事实确认报税身份;
- [ ] 已确认自己需要(或选择有合法理由)提交 1040-NR;
- [ ] 所有收入、预扣税和表单均来自真实记录,没有为了 ITIN 或其他目的虚构收入;
- [ ] 已单独判断 1099-INT、1099-MISC/NEC、1042-S、投资收入与州税;
- [ ] 已打开阅读 OLT 生成的 1040-NR、Schedule OI、Schedule NEC 等附表;
- [ ] 已核对 e-file 身份验证资料、支付方式与付款日期;
- [ ] 已保存申报 PDF、Accepted 通知和付款确认。
税务软件可以减少转录错误,却不能替代对身份、收入来源和协定条款的判断。把软件当作填表和校验工具,把事实与证据当作申报基础,才是对 NRA 最稳妥的工作方式。