COMPANY RESEARCH / WDC

西部数据云盘量价齐升,313美元需要怎样的毛利率

云客户一季买走38.68亿美元的硬盘。我的疑问从“机房还装不装硬盘”变成了“买家愿意为每一单位容量多付多久”。这个差别,足以让同一个313美元看起来便宜,也足以让它显得很贵。
2026年11月12日美股行情:11月11日收盘信息截至北京时间11月12日20:5010分钟阅读
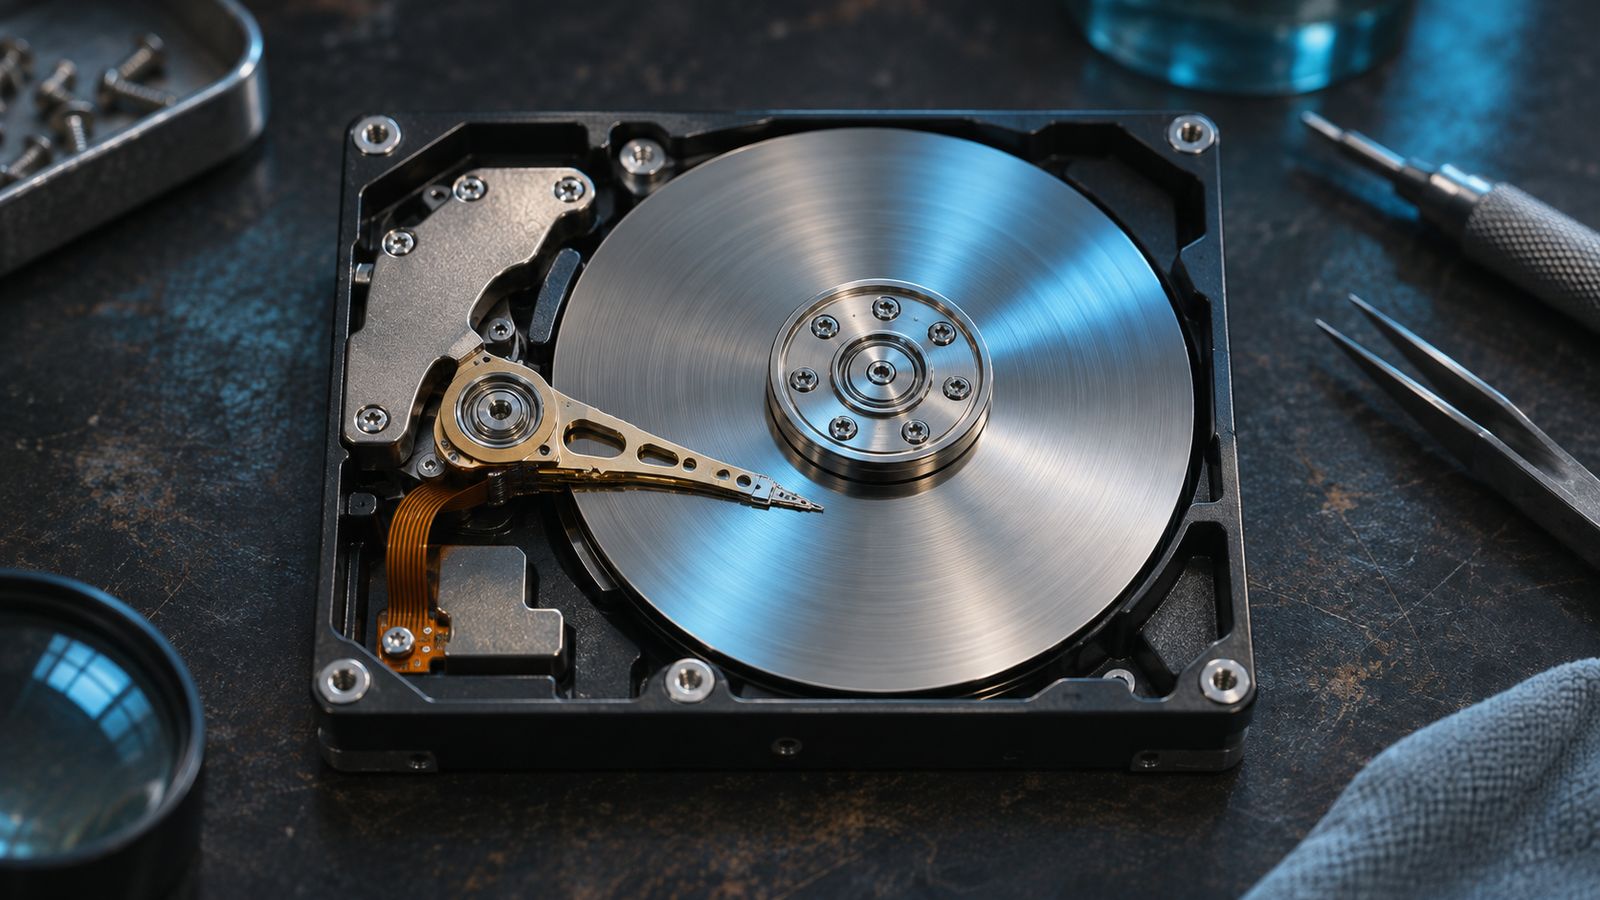
开盖硬盘的盘片和磁头悬臂(概念配图)
我的判断

我相信大容量机械盘在云存储中的位置,也相信本轮订单正在兑现。但市场已经把相当一部分紧缺利润算进股价。我对未来两个季度的经营比对未来一个月的股价更有信心,愿意上调长期盈利的条件,是供给恢复后仍能保住单位售价。

01 / BUSINESS

一块盘的价值,先看它装在哪里

把一段很少再次打开的视频保存五年,机房首先算的是每 TB 的购置、电耗和占地。训练集的高速读写、在线推理和长期冷数据各有合适的介质。西部数据在闪存业务分拆之后,股东买到的主要是机械硬盘这门生意。云端数据留存增长能带来容量需求,AI服务器投资金额却无法按一个固定比例换算成硬盘收入。[1][2]

云业务本季收入38.68亿美元,去年同期25.10亿,在43.81亿集团收入中占88%。客户端从1.46亿升至3.20亿,翻倍的增速很醒目,但它的绝对增量只有1.74亿。云盘多卖的13.58亿,约占集团收入同比增量的87%。我的行业判断主要押在少数大型客户的采购和验收节奏上。[1][7]

FIGURE 01

新增收入大多来自云硬盘

去年同期本季十亿美元
新增收入大多来自云硬盘云2.513.87客户端0.150.32消费0.160.19柱长按数值比例;零线为基准
云盘的同比增量远超其他两项业务。按终端用途拆分,单位为十亿美元。[7]

美国众议院H.R.9442提案针对部分新建数据中心,已转交委员会。若日后通过并使新机房延期,西部数据可能先看到新集群的硬盘采购推迟。已运行机房的扩容、故障更换与日常归档有自己的需求。本期披露的是已经卖出的云盘,我把政策风险放在未来订单,而不回扣当季确认的收入。[7][8]

每家超大规模客户都有盘型验证周期,单碟容量提升还会减少装下同等数据所需的盘数。我会跟踪出货容量和每单位容量售价,而不会拿盘数外推。前十大客户合计占收入64%,上年是73%。客户占比回落给了一些缓冲,但一个大客户延迟验收依然可能改变季度数字。[7]

02 / OPERATIONS

一边放量,一边提价

本季云端出货容量同比增加超过两成,平均每 EB 售价上升接近四分之一。两个变化相乘,收入改善比单看任何一个指标都大。消费盘则走出另一条路,单位容量售价上升约七成,出货容量下降约三成。后者提醒我,当客户对速度和成本的要求不同,价格传导可以很快分化。[7]

FIGURE 02

高毛利带来的利润放大效应

GAAP毛利率GAAP营业利润率%
高毛利带来的利润放大效应去年同期43.528.1上一季54.141.7本季57.846.7柱长按数值比例;零线为基准
三个财季节点并非连续三季。营业利润率按营业利润除以当期收入,毛利率取GAAP披露。[1][2]

在43.81亿美元收入规模上,毛利率每挪动一个百分点,对应约4380万美元季度毛利。固定研发、销售费用在很短时间里变化有限,所以这份弹性在旺季对股东有利,降价时也会反向传导。公司给下一季的收入指引为50亿至52亿,调整后毛利率60%至61%,调整后每股收益5.60至6.00美元。我会先拿这组数核验交付,再判断能持续多久。[1]

FIGURE 03

三个完整财年的收入和净利润

收入净利润十亿美元
三个完整财年的收入和净利润2024财年6.32-0.802025财年9.521.892026财年12.929.42柱长按数值比例;零线为基准
分拆及持续经营列报会影响跨年度可比性。历史年度标签按报告期末显示。[2][3]
03 / EARNINGS

上季每股赚8.21美元,本季的经营其实更好

上一季 GAAP 每股收益8.21美元,本季回到4.63美元。看调整后口径,次序恰好相反,从3.56升到4.64。分拆后保留的闪迪权益产生过估值收益,去年同期就有约6.11亿美元相关收益。把它混入硬盘利润,再乘一个成长股倍数,就会给同一次价格上升估两次值。[1][2]

FIGURE 04

投资收益会改变利润的季节形状

GAAP稀释EPS调整后稀释EPS美元 / 股
投资收益会改变利润的季节形状去年同期3.071.78上一季8.213.56本季4.634.64柱长按数值比例;零线为基准
同一时期的报告值和公司调整后数值并列,估值模型另行对周期作折扣。[1]
FIGURE 05

六个财季的收入与净利润

收入净利润十亿美元
六个财季的收入与净利润25.062.600.2825.102.821.1826.013.021.8426.043.343.2126.073.753.1926.104.381.78柱长按数值比例;零线为基准
六个独立财季,末季收入与利润增长方向可以不同。净利包含非经营项目。[2][3]
FIGURE 06

每100美元收入最终留下多少净利润

报告净利率%
每100美元收入最终留下多少净利润032639512610.8341.9461.0596.0485.2740.6125.0625.1026.0126.0426.0726.10
同季净利润除以收入,含非经营及税务影响。日期为财季结束的年月。[2][3]

本季营业利润20.46亿美元,净利润17.79亿。接下来有两个可能使收入漂亮、利润却先掉头的信号。一个是客户为防短缺提前锁量,下一轮补库时先消化库存。另一个是提高单盘容量后,买方重新要求每 TB 降价。看到毛利率止升时,我会回头查量价拆分,弄清究竟是产品升级还是客户议价。[1][7]

04 / CAPITAL

本季回购吃掉了多少余量

FIGURE 07

FY2027第一季,现金回收与资本投入

上年同期本期十亿美元
FY2027第一季,现金回收与资本投入经营现金流0.671.60购置固定资产0.070.23简化剩余现金0.601.38柱长按数值比例;零线为基准
经营现金流减购置固定资产为简化剩余现金,未扣收购与股权激励。[2][3]

经营回款16.04亿美元,购置固定资产2.27亿,差额13.77亿。现金回购花了10.01亿,股息另用0.56亿。这个季度的业务能负担当期资本回报,回购价格是否划算却取决于穿越周期的利润。本期股权激励费用约0.79亿,核对稀释股数能看清回购有多少真正提高了每股权益。[1][2]

FIGURE 08

本季产生的现金流向哪里

本季十亿美元
本季产生的现金流向哪里经营现金流1.60固定资产购置0.23股票回购1.00现金股息0.06柱长按数值比例;零线为基准
四项都是本季现金数。回购和股息在经营现金流之外。[2]

我希望管理层在抢产能时仍保留选择权。产品验证和生产良率投入太少,客户可能转单;一次把峰值需求当成永久需求,又可能在两年后遇到闲置。最稳妥的观察是新增资本支出能否换来下一代盘的客户认证,以及认证完成后能否连续出货。

05 / MARKET

大阳线有多大分量

FIGURE 09

日线、均线与成交量

MA5MA20MA60

左右滑动查看完整K线;默认定位最近交易日。

西部数据最近40交易日拆股调整、不含现金股息K线、均线与成交量股价 / 美元成交量 / 万股239.01295.85352.68409.52466.36523.19258.61 近月低位340.49 二十日线407.29 六十日线2026-09-17|开 427.28 · 高 433.20 · 低 416.31 · 收 423.87 美元|成交 714.30 万股09-172026-09-18|开 427.50 · 高 448.85 · 低 424.55 · 收 441.36 美元|成交 1351.89 万股2026-09-21|开 455.64 · 高 460.49 · 低 437.20 · 收 448.17 美元|成交 763.60 万股2026-09-22|开 440.05 · 高 474.54 · 低 438.00 · 收 464.60 美元|成交 841.99 万股2026-09-23|开 462.94 · 高 475.66 · 低 445.02 · 收 473.69 美元|成交 503.77 万股2026-09-24|开 465.74 · 高 468.00 · 低 449.21 · 收 450.31 美元|成交 721.25 万股2026-09-25|开 455.24 · 高 461.98 · 低 447.69 · 收 456.81 美元|成交 593.53 万股2026-09-28|开 449.01 · 高 459.99 · 低 432.04 · 收 453.23 美元|成交 742.98 万股09-282026-09-29|开 463.15 · 高 465.90 · 低 447.03 · 收 453.48 美元|成交 611.85 万股2026-09-30|开 453.22 · 高 463.89 · 低 446.24 · 收 454.46 美元|成交 696.02 万股2026-10-01|开 451.80 · 高 463.55 · 低 440.05 · 收 462.56 美元|成交 615.87 万股2026-10-02|开 423.20 · 高 427.71 · 低 396.57 · 收 415.29 美元|成交 2476.85 万股2026-10-05|开 430.50 · 高 447.71 · 低 429.44 · 收 441.64 美元|成交 1130.04 万股2026-10-06|开 426.60 · 高 430.33 · 低 406.81 · 收 411.04 美元|成交 1404.41 万股2026-10-07|开 401.08 · 高 409.39 · 低 397.02 · 收 405.42 美元|成交 725.85 万股10-072026-10-08|开 399.31 · 高 407.45 · 低 390.60 · 收 393.31 美元|成交 938.68 万股2026-10-09|开 397.35 · 高 398.28 · 低 386.01 · 收 397.28 美元|成交 704.66 万股2026-10-12|开 391.76 · 高 392.60 · 低 385.89 · 收 386.94 美元|成交 541.08 万股2026-10-13|开 359.00 · 高 382.77 · 低 358.26 · 收 380.71 美元|成交 1240.06 万股2026-10-14|开 371.50 · 高 382.34 · 低 362.50 · 收 364.10 美元|成交 678.75 万股2026-10-15|开 342.68 · 高 356.83 · 低 336.00 · 收 356.45 美元|成交 1225.59 万股2026-10-16|开 347.72 · 高 348.51 · 低 331.81 · 收 332.00 美元|成交 803.60 万股10-162026-10-19|开 341.96 · 高 356.25 · 低 341.14 · 收 352.21 美元|成交 781.36 万股2026-10-20|开 348.88 · 高 366.00 · 低 342.50 · 收 364.32 美元|成交 853.48 万股2026-10-21|开 380.25 · 高 381.88 · 低 367.13 · 收 378.51 美元|成交 866.06 万股2026-10-22|开 363.76 · 高 367.34 · 低 348.23 · 收 354.19 美元|成交 1355.76 万股2026-10-23|开 346.10 · 高 360.66 · 低 339.55 · 收 343.67 美元|成交 1395.37 万股2026-10-26|开 346.28 · 高 364.13 · 低 340.30 · 收 356.13 美元|成交 971.19 万股2026-10-27|开 359.95 · 高 388.08 · 低 358.24 · 收 380.88 美元|成交 916.35 万股10-272026-10-28|开 385.00 · 高 397.33 · 低 374.89 · 收 396.42 美元|成交 743.55 万股2026-10-29|开 390.28 · 高 402.23 · 低 388.36 · 收 395.41 美元|成交 573.03 万股2026-10-30|开 366.84 · 高 377.99 · 低 361.11 · 收 366.11 美元|成交 897.95 万股2026-11-02|开 367.51 · 高 367.85 · 低 335.75 · 收 338.59 美元|成交 726.99 万股2026-11-03|开 350.59 · 高 359.98 · 低 342.32 · 收 347.35 美元|成交 537.77 万股2026-11-04|开 333.36 · 高 349.51 · 低 321.60 · 收 323.83 美元|成交 726.57 万股2026-11-05|开 304.12 · 高 305.41 · 低 265.00 · 收 267.63 美元|成交 1834.94 万股11-052026-11-06|开 287.00 · 高 288.00 · 低 258.61 · 收 263.78 美元|成交 1213.20 万股2026-11-09|开 271.28 · 高 293.40 · 低 269.87 · 收 289.78 美元|成交 841.70 万股2026-11-10|开 283.04 · 高 294.95 · 低 276.16 · 收 289.20 美元|成交 653.40 万股2026-11-11|开 309.04 · 高 319.00 · 低 301.71 · 收 313.31 美元|成交 806.34 万股11-11

2026-11-11|开 309.04 · 高 319.00 · 低 301.71 · 收 313.31 美元|成交 806.34 万股

拆股调整日线,不计现金股息。横线为正文的观察价位。可切换40日或120日,点选查看开高低收。[4][5]

313.31美元收盘当天涨8.34%,成交量只有此前20日均量的0.87倍,五个交易日合计仍跌3.25%。我把它读作急跌后的反弹。340美元附近的20日线是第一道检验,407美元附近的60日线更能反映中期持有者的成本。假如连续收在340之上、回踩缩量,短线判断会改善。若近期低位258.61失守,我会重新检查市场是不是在提前交易价格松动。[4][5]

FIGURE 10

个股与标普500的年内相对走势

西部数据标普500
个股与标普500的年内相对走势50155260365470价格指数 · 起点 = 10025-12-3126-06-0926-11-11
从2025年12月31日同设为100,比较个股和标普500的价格走势。[4][6]
FIGURE 11

年初至今,个股与所属板块的价格涨幅

12月31日至11月11日%
年初至今,个股与所属板块的价格涨幅西部数据81.9XLK · 科技21.1标普50011.3柱长按数值比例;零线为基准
西部数据涨幅81.87%,XLK为21.11%,标普500为11.30%。ETF可能包含个股,三者均未计股息。[4][6][9]

从年初算涨幅很大,从近120个交易日内的高点回看却是另一种体验。这两个起点同时成立。科技板块ETF包含软件和芯片等生意,指数跑赢或跑输只帮助识别情绪,我仍用云盘售价、验收进度和现金回收解释公司的波动。

06 / VALUATION

我愿意给紧缺利润多少年

把下一季调整后盈利中点5.80美元简单乘四,会得到23.20美元。这个算法假设四季都在接近60%的毛利率上运行,还忽略了爬坡、价格重谈和口径差异。我把 FY2027 正常化每股收益的基准放在19至22美元,给14至17倍,对应266至374美元。313.31就在区间中段,按20.50美元中枢约为15.3倍。[1]

FIGURE 12

正常化每股收益与估值如何共同决定股价

FY2027作者假设 / 每股美元
正常化每股收益与估值如何共同决定股价10× PE14× PE17× PE20× PE11110.00154.00187.00220.0014140.00196.00238.00280.0019190.00266.00323.00380.0022220.00308.00374.00440.0028280.00392.00476.00560.00作者假设 · 每股估值 / 美元
FY2027的正常化每股收益乘以各列估值倍数。每格单位为美元/股,颜色按高低于11月11日收盘价区分。
FIGURE 13

按现价,不同估值倍数要求每股赚多少

现价所需的每股盈利美元 / 股
按现价,不同估值倍数要求每股赚多少10倍PE31.3315倍PE20.8920倍PE15.67柱长按数值比例;零线为基准
以11月11日收盘价分别除以给定PE,结果可与基准盈利假设交叉检验。[4]
FIGURE 14

三种正常化每股收益情景,对应怎样的价格区间

三种正常化每股收益情景,对应怎样的价格区间情景估值 / 美元0.0128.8257.6386.4515.2降价110.0–182.0供需平衡266.0–374.0持续紧缺450.0–560.0现价 313.31
每种情景将盈利或账面价值区间与倍数区间同侧相乘。虚线标出313.31美元收盘价,区间表示作者假设。

如果每 EB 售价先回落、库存消化跨过两个季度,我用11至14美元与10至13倍组合,得到110至182美元。若客户持续锁量,售价与高容量产品良率同时超预期,25至28美元和18至20倍才能支撑450至560美元。估值变化最大的来源,是两个变量会一起改变。我不会只把旺季的盈利上调而把风险倍数锁死。

VALUATION SENSITIVITY

把正常化每股收益和估值假设分开调整

FY2027作者假设的正常化每股收益,每股美元。这是敏感性分析,滑块不代表自动预测。

假设对应股价未计股息、交易成本;正常化每股收益与倍数均为作者假设
未来数周短期走势

冲高先看340美元和量能,反弹能否过前期成交密集区,比单日涨幅更有意义。

未来两个至四个季度中期验证

未来两份财报要同时验证50亿至52亿美元的收入指引和单位容量售价。若主要是提前采购,下一季指引容易先松动。

未来两至三年长期价值

只要云端存储总成本优势、认证壁垒和换代回报仍在,我愿意按周期中枢估值。连续降价而资本支出上行,会让我下调这一中枢。

DATA & REFERENCES

来源、假设与计算口径

价格采用美东2026年11月11日常规时段完整收盘。信息截止北京时间11月12日20时50分,美股当日尚未开市。金额统一为美元,正文常用亿美元,金额图一般采用十亿美元。

展开计算公式与数据边界

行业比较取科技板块ETF(XLK)的价格回报。个股、ETF与标普500均以2025年12月31日收盘为起点。

最新财报为FY2027第一季(截至10月2日)。季度图以财季末年月标记。缺失的独立第四季金额按全年减前三季计算,不用累计每股收益相减。报表数据以截点前提交的口径为准。

现金图的简化剩余现金=经营现金流-现金购置固定资产。不扣回购、股息、并购及股权激励。公司另行公布的自由现金流分别标注。

MA为简单移动平均;量比为当日成交量÷此前20个交易日平均成交量,不含当日。相对走势以2025年12月31日为100,不是含分红再投资的总回报。技术观察区会失效,不构成保证成交的价位。

FY2027每股估值=作者假设的正常化每股收益×PE。情景不含股息、汇率及交易成本,不能当作统计置信范围。

下载图表数据与计算口径(JSON) ↓
  1. 01
    西部数据最新业绩公告 ↗

    FY2027第一季(截至10月2日)的经营数据、分项调节及管理层展望。

  2. 02
    美国证监会 · 10-Q 法定申报 ↗

    报告期末 2026-10-02,提交日期 2026-10-23。财务报表、经营讨论与风险。

  3. 03
    SEC Companyfacts · 历史财务数据 ↗

    仅使用截至研究时点已提交的报表,金额和期限见下载数据。

  4. 04
    Yahoo Finance · 日线价格和成交量 ↗

    拆股调整的常规时段收盘与成交量,未计现金股息。

  5. 05
    Stock Analysis · 收盘价交叉核对 ↗

    核对美东11月11日收盘;行情页面随时间更新。

  6. 06
    标普500 · 价格指数历史序列 ↗

    标普500价格指数,和个股使用相同的年初基准。

  7. 07
    西部数据财季经营讨论与风险 ↗

    终端市场、每 EB 售价、出货容量及客户集中度。

  8. 08
    美国政府出版局 · H.R.9442 ↗

    众议院提出文本及转交委员会的记录,讨论特定AI数据中心新建项目。

  9. 09
    XLK · 科技板块ETF历史行情 ↗

    板块参照采用ETF收盘价,未计现金分派。

站内搜索

输入关键词开始搜索。

搜索内容不会上传 Esc 关闭

订阅明月入怀

将下面的网址添加到你的 RSS 阅读器。