COMPANY RESEARCH / 600584.SH

长电科技封装订单增长时,先算产线的折旧

长电科技前三季运算电子收入增54%,但集团收入只增7.96%。同时,买设备和建长期资产花掉88.91亿元,是同期经营活动现金净流入的两倍多。先进封装确实带来了订单,给股东留下多少,要等新线跨过折旧和良率爬坡这两道门槛。

2026年11月12日A股行情:11月12日收盘信息截至北京时间11月12日23:158分钟阅读
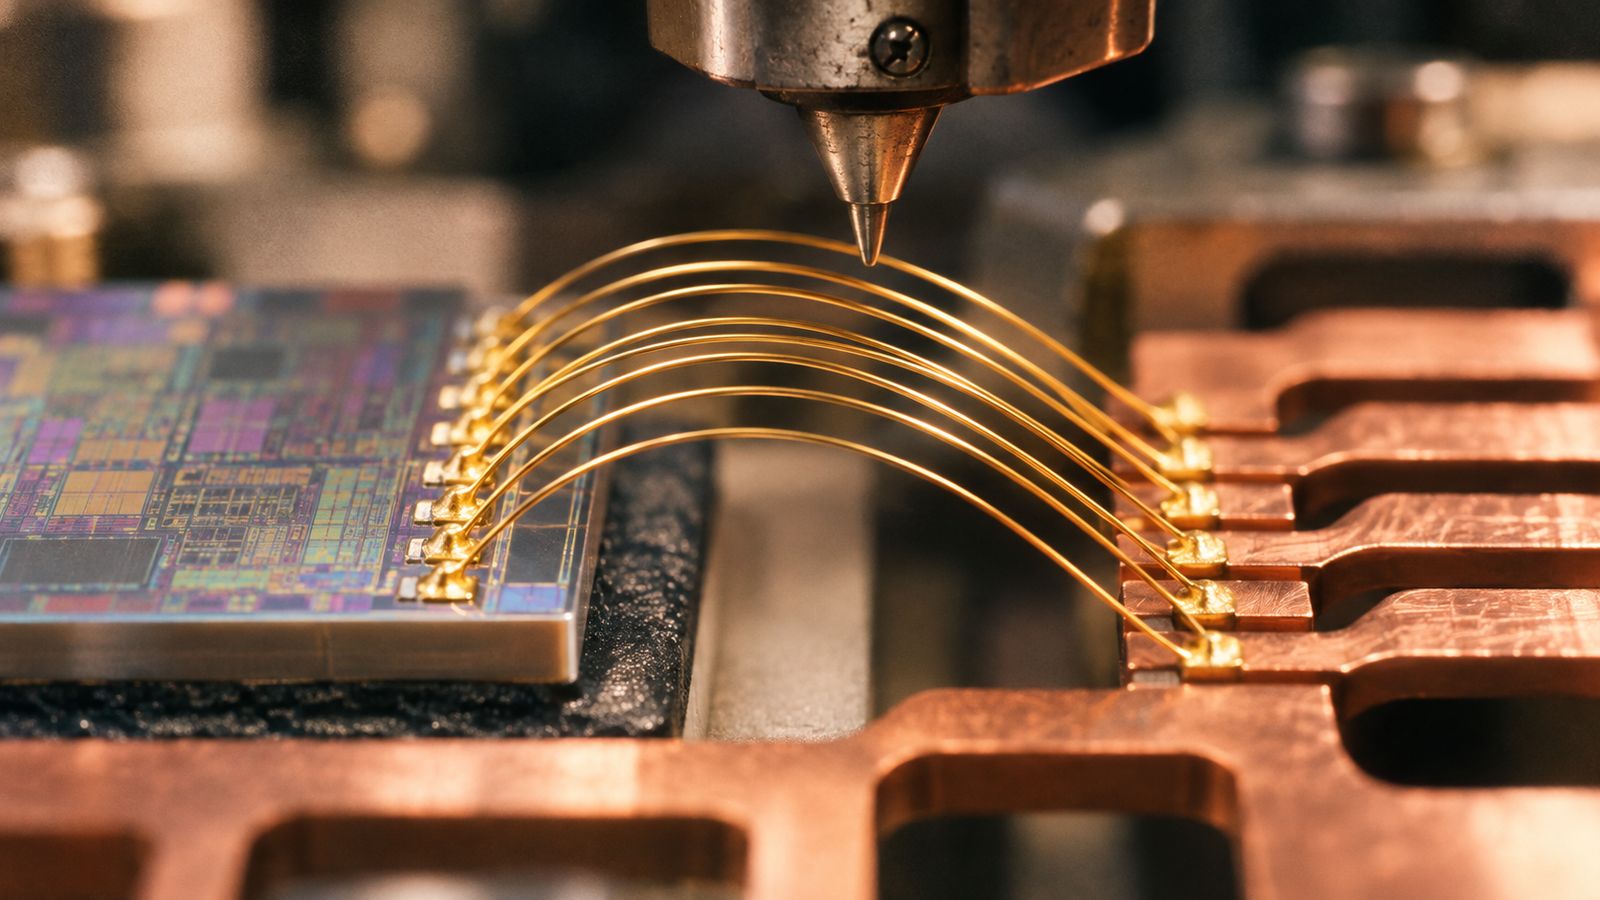
芯片封装引线键合工序的显微场景(概念配图)
我的判断

我认可长电的产品结构在改善,对54.45元的估值保持中性偏审慎。利润已经先于收入增长,现金暂时落后。中长期让我上调判断的证据,是高端封装的客户验证能转成持续跑满的产线,而不是再宣布一座工厂。

01 / BUSINESS

先进封装到底占了多少销售

前三季收入309.52亿元,其中运算电子占30.9%、同比增54%;汽车电子占11.3%、同比增30%。按占比倒推,本期两块销售约95.64亿、34.98亿,合计同比增量约41.6亿,而集团收入只比上年同期多22.83亿。这意味着其余应用合计在回落,精确数字会受占比和增速四舍五入影响。[1]

FIGURE 01

运算与汽车占去四成以上销售

前三季收入占比%
运算与汽车占去四成以上销售运算电子30.9汽车电子11.3其余应用57.8柱长按数值比例;零线为基准
按三季报披露运算及汽车电子收入占比,以100%减这两项得到其余应用。[1]
FIGURE 02

增长来自不同的终端市场

前三季同比%
增长来自不同的终端市场运算电子54.0汽车电子30.0合并收入8.0柱长按数值比例;零线为基准
前两项为应用端销售收入同比,合并口径另列供比较。[1]

运算电子是下游应用口径,先进封装是制造工艺口径,两者会交叉。不能把95.64亿元全部当作高性能AI封装收入。高密度互连、热管理和系统级集成提高了工艺价值,也提高了试产、测试、良率和客户认证要求。行业需求旺盛只有在客户持续下单、产线维持较高稼动率时,才会变成具有持续性的毛利。[1][2]

02 / OPERATIONS

这个季度的改善,比营收增幅更有内容

三季度收入114.25亿元,归母净利7.73亿、扣非7.53亿,同比增13.53%、59.99%、117.43%。今年一至三季,归母净利依次为2.90亿、5.54亿、7.73亿。对封测厂而言,固定成本可以随有效产出摊薄。在已有产线上多处理一批经过认证的订单,带来的边际利润往往高于集团平均利润。[1][4]

FIGURE 03

七个季度的单季收入

合并营业收入亿元人民币
七个季度的单季收入849410411312393.3592.70100.64102.0291.71103.56114.2525Q125Q225Q325Q426Q126Q226Q3
各点为独立季度合并营收。半年及前三季累计额依期初顺序相减,四季度按年度披露核对。[1][2][3][4]
FIGURE 04

扣除非经常性损益,七个季度各赚多少

归母净利扣非归母净利亿元人民币
扣除非经常性损益,七个季度各赚多少25Q12.031.9325Q22.672.4425Q34.833.4625Q46.115.8626Q12.902.6526Q25.545.4426Q37.737.53柱长按数值比例;零线为基准
归母及扣非归母净利均为单季金额。扣非项目按公司法定披露口径。[1][2][3][4]

前三季营业成本259.97亿元,按合并报表算毛利率约16.0%,去年同期约13.7%。规模和产品结构改善确实有痕迹。按309.52亿元收入,毛利率每变动一个百分点,毛利差约3.10亿元,高于一季度归母净利。若新厂先提折旧、客户验证晚一季,利润的弹性就会反过来。[1]

FIGURE 05

毛利、研发费用和最终留下的利润

2025年前三季2026年前三季亿元人民币
毛利、研发费用和最终留下的利润毛利39.4049.55研发费用15.3615.96扣非归母净利7.8415.61柱长按数值比例;零线为基准
毛利为营业收入减营业成本。图中三项用于对照经营规模,不能相加还原利润。[1][3]
03 / EARNINGS

88.91亿元设备支出,先由谁付钱

经营活动现金净流入43.00亿元,上年同期36.93亿,增加约6.07亿;购建固定、无形及其他长期资产的现金却从43.57亿翻到88.91亿,增加45.34亿。简化剩余现金由负6.64亿变为负45.91亿。处在扩产期时负数可以解释,但如果设备投产后仍需同样的外部资金支撑,每股利润的质量会显著低于账面增长。[1]

FIGURE 06

经营回款能否覆盖长期资产投入

2025年前三季2026年前三季亿元人民币
经营回款能否覆盖长期资产投入经营现金流净额36.9343.00购建长期资产43.5788.91两者之差-6.64-45.91柱长按数值比例;零线为基准
简化现金差额=经营现金流净额减购建固定资产、无形资产及其他长期资产支付的现金,未扣股利、回购或并购。[1]
FIGURE 07

资本开支增长快于经营回款

前三季同比增量亿元人民币
资本开支增长快于经营回款经营现金净流入增加6.07购建长期资产增加45.34柱长按数值比例;零线为基准
经营活动净现金流与购建长期资产现金支出分别减去去年同期金额。[1]

九月底存货61.58亿元,比年初增加23.47亿,应收账款62.46亿、仅增约1.74亿。买设备和备材料在现金流量表分属不同项目,不能把存货增长都算作资本开支。对接下来的订单,我会把库存周转、客户验收和良率改善放在同一个时间顺序里读;三者同时转好,才足以证明资本支出在创造回报。[1]

FIGURE 08

营运资金落在哪些科目

2025年末2026年9月末亿元人民币
营运资金落在哪些科目应收账款60.7262.46存货38.1161.58合同负债3.113.68柱长按数值比例;零线为基准
两组分别为上年末与今年九月底的合并报表余额,均是时点数。[1]
04 / CAPITAL

股东会通过之后,稀释要怎样计算

临港高端先进封测工厂计划总投资78亿元,三季报披露已设立项目子公司。另有全公司拟定增不超过65亿元,投向高性能计算、电源模组、晶圆级封装、存储封测和补流还贷。78亿是项目总投资,65亿是拟筹集的资金,不能相加成「143亿元新增订单」。发行事项10月取得国务院国资委批复,11月10日临时股东会通过发行方案,后续审核、注册、发行价格和实际募资仍决定每股结果。[1][8][9][11]

FIGURE 09

扩产项目的两种金融尺度

金额亿元人民币
扩产项目的两种金融尺度临港工厂总投资78.00拟定增筹资上限65.00前三季购建长期资产88.91柱长按数值比例;零线为基准
项目总投资、拟募集资金上限和合并现金支出用途与期间不同,不能加总。[1][8][9]

按披露的发行数量上限约1.279亿股,与现有17.894亿股相比约7.1%。假设盈利暂时不变且按上限发行,原股东每股盈利在当时约下降6.7%。若新线回报率足够高,往后可以弥补这段稀释;回报能否超过融资成本,才是项目的股东价值。9月公司还披露为晟碟上海80%股权支付第四笔款3,744万美元,既有并购现金承诺同样需要负担。[1][9][10]

05 / MARKET

放了量,价格为什么还在原地

FIGURE 10

日线、均线与成交量

MA5MA20MA60

左右滑动查看完整K线;默认定位最近交易日。

长电科技最近40交易日拆股调整、不含现金股息K线、均线与成交量股价 / 元成交量 / 万股43.8252.1160.3968.6876.9785.2546.68 近月低位54.01 二十日线60.64 近月高位2026-09-10|开 68.00 · 高 69.44 · 低 67.12 · 收 68.12 元|成交 4819.36 万股09-102026-09-11|开 66.50 · 高 68.12 · 低 65.50 · 收 67.74 元|成交 6654.14 万股2026-09-14|开 66.80 · 高 67.37 · 低 65.57 · 收 66.33 元|成交 4585.52 万股2026-09-15|开 65.79 · 高 67.90 · 低 65.77 · 收 66.86 元|成交 5257.96 万股2026-09-16|开 66.91 · 高 69.80 · 低 66.66 · 收 69.55 元|成交 8256.28 万股2026-09-17|开 69.00 · 高 70.31 · 低 67.65 · 收 67.75 元|成交 7187.50 万股2026-09-18|开 69.10 · 高 74.00 · 低 68.54 · 收 73.00 元|成交 16101.79 万股2026-09-21|开 73.10 · 高 73.35 · 低 71.33 · 收 72.22 元|成交 11534.18 万股09-212026-09-22|开 73.90 · 高 74.50 · 低 71.60 · 收 72.24 元|成交 10623.18 万股2026-09-23|开 72.40 · 高 72.52 · 低 70.98 · 收 71.82 元|成交 5770.50 万股2026-09-24|开 70.98 · 高 70.98 · 低 68.78 · 收 68.78 元|成交 5401.11 万股2026-09-28|开 68.40 · 高 68.75 · 低 65.06 · 收 65.43 元|成交 6065.73 万股2026-09-29|开 65.38 · 高 66.74 · 低 65.10 · 收 65.70 元|成交 4395.40 万股2026-09-30|开 66.22 · 高 66.36 · 低 64.01 · 收 64.28 元|成交 4472.29 万股2026-10-08|开 64.50 · 高 66.00 · 低 62.20 · 收 62.60 元|成交 4881.09 万股10-082026-10-09|开 62.03 · 高 63.18 · 低 58.73 · 收 62.74 元|成交 6851.96 万股2026-10-12|开 62.30 · 高 62.30 · 低 59.97 · 收 59.99 元|成交 4439.15 万股2026-10-13|开 58.72 · 高 61.19 · 低 57.40 · 收 60.16 元|成交 5575.81 万股2026-10-14|开 59.96 · 高 60.99 · 低 58.48 · 收 58.65 元|成交 4011.51 万股2026-10-15|开 56.00 · 高 58.36 · 低 55.64 · 收 57.50 元|成交 6738.66 万股2026-10-16|开 58.24 · 高 58.58 · 低 56.50 · 收 56.96 元|成交 4660.54 万股2026-10-19|开 55.68 · 高 57.21 · 低 54.23 · 收 56.34 元|成交 5662.72 万股10-192026-10-20|开 56.30 · 高 58.12 · 低 56.00 · 收 57.25 元|成交 4651.31 万股2026-10-21|开 57.60 · 高 58.31 · 低 56.99 · 收 57.23 元|成交 3705.31 万股2026-10-22|开 57.39 · 高 60.64 · 低 55.33 · 收 59.00 元|成交 9762.49 万股2026-10-23|开 56.60 · 高 60.50 · 低 55.67 · 收 59.78 元|成交 9793.30 万股2026-10-26|开 58.58 · 高 58.75 · 低 54.95 · 收 55.10 元|成交 6889.69 万股2026-10-27|开 55.90 · 高 56.58 · 低 53.25 · 收 53.29 元|成交 5809.04 万股2026-10-28|开 54.39 · 高 55.72 · 低 53.55 · 收 55.41 元|成交 6758.99 万股10-282026-10-29|开 54.50 · 高 55.35 · 低 51.85 · 收 51.87 元|成交 6426.02 万股2026-10-30|开 49.29 · 高 52.25 · 低 49.00 · 收 49.00 元|成交 6983.47 万股2026-11-02|开 50.00 · 高 50.95 · 低 48.44 · 收 50.30 元|成交 6589.73 万股2026-11-03|开 49.59 · 高 49.94 · 低 46.68 · 收 47.04 元|成交 6747.65 万股2026-11-04|开 47.15 · 高 51.74 · 低 47.10 · 收 51.74 元|成交 10369.69 万股2026-11-05|开 51.35 · 高 56.10 · 低 51.00 · 收 53.63 元|成交 12734.16 万股2026-11-06|开 50.09 · 高 54.12 · 低 50.02 · 收 52.51 元|成交 8342.62 万股11-062026-11-09|开 53.65 · 高 53.75 · 低 51.97 · 收 52.03 元|成交 4747.50 万股2026-11-10|开 53.50 · 高 54.21 · 低 52.65 · 收 52.78 元|成交 5191.15 万股2026-11-11|开 52.69 · 高 54.65 · 低 52.14 · 收 54.40 元|成交 6764.72 万股2026-11-12|开 54.40 · 高 57.89 · 低 54.39 · 收 54.45 元|成交 11161.36 万股11-12

2026-11-12|开 54.40 · 高 57.89 · 低 54.39 · 收 54.45 元|成交 11161.36 万股

20、60、120日简单均线依次为54.01、65.06、74.04元。当日量为此前20日均量的1.60倍。点选K线可读单日开高低收。[5][6]

11月12日收54.45元,成交量为之前20日均量约1.60倍,全天只涨0.09%。这更像买卖双方在54元附近交换筹码。近月高位60.64,60日线约65.06,120日线约74.04。年内虽然还涨48.04%,中期价格却已明显离开高位。若放量突破61后能守住,反弹才有延续基础;若跌破46.68的近月低位,则应重新检查订单和产能兑现。[5][6]

FIGURE 11

个股与沪深300的年内相对走势

长电科技沪深300
个股与沪深300的年内相对走势60125190255320价格指数 · 起点 = 10025-12-3126-06-1126-11-12
从2025年12月31日同时设为100。个股年内48.04%,沪深300-12.66%,相差60.70个百分点,均不含现金股息。[5][7]
06 / VALUATION

当期利润之外,还要容得下新线的折旧

我以2027年正常化每股1.65至2.15元为基准,给予24至31倍。中点1.90元按现有股数要求约34亿元年归母盈利,今年三季度7.73亿年化约31亿。要超过这个数,旺季利润要能横跨几个季度,新线还不能长期低负荷。如果按上限发行,同样实现1.90元每股就需要约36.4亿元全年利润。[1][3][9]

最近四季扣非归母合计21.47亿元,按九月底股本约1.20元/股,54.45元相当于约45.4倍。估值降到基准中点约28.7倍,需要每股盈利比这四季提高约58%。产线提效和资本投入必须同时进入模型,尤其要留意这段盈利增量能否先于新股摊薄兑现。[1][3]

FIGURE 12

正常化每股收益与估值如何共同决定股价

2027年作者假设 / 每股元
正常化每股收益与估值如何共同决定股价15× PE24× PE31× PE40× PE115.0024.0031.0040.001.3520.2532.4041.8554.001.6524.7539.6051.1566.002.1532.2551.6066.6586.00345.0072.0093.00120.00作者假设 · 每股估值 / 元
行是正常化每股收益,列是估值倍数。两者相乘得到每股元价格,颜色按高低于11月12日收盘价区分。
FIGURE 13

以今天的收盘价,反推市场需要的正常化每股收益

正常化每股收益元 / 股
以今天的收盘价,反推市场需要的正常化每股收益15倍 PE3.6328倍 PE1.9440倍 PE1.36柱长按数值比例;零线为基准
将54.45元分别除以图中三个倍数,得到各自需要的正常化每股收益。
FIGURE 14

三种正常化每股收益情景,对应怎样的价格区间

三种正常化每股收益情景,对应怎样的价格区间情景估值 / 元0.027.655.282.8110.4产能闲置15.0–28.4经营提效39.6–66.7高端放量80.8–120.0现价 54.45
以各情景的每股假设及估值倍数同侧端点相乘。虚线为11月12日收盘价,区间未计股息。
产能闲置

15.00–28.35元

客户认证或投产延迟,折旧、融资摊薄每股盈利。每股1.00–1.35元,估值15–21倍。

经营提效

39.60–66.65元

现有产线提效,运算和汽车业务贡献逐步覆盖新线成本。每股1.65–2.15元,估值24–31倍。

高端放量

80.85–120.00元

先进封装实现高良率批量交付,产能利用率和回款共振。每股2.45–3.00元,估值33–40倍。

VALUATION SENSITIVITY

把正常化每股收益和估值假设分开调整

作者假设的2027年正常化每股收益,以元计。这是敏感性分析,滑块不代表自动预测。

假设对应股价未计股息、交易成本;正常化每股收益与倍数均为作者假设
未来数周短期走势

短期先看54元附近的换手能否带来方向,突破60.64之后仍需消化65元附近的中期成本。

未来两至四个季度中期验证

未来两至四季核对运算业务增速、集团毛利率、购建支出和稀释后每股盈利。只看到订单、看不到资本回报,我会保留折扣。

未来两至三年长期价值

长期的价值在于工艺良率、客户认证的持续性以及多条产线的协同。如果先进封装长期依靠新融资维持,成长率很高也未必给普通股东高回报。

DATA & REFERENCES

来源、假设与计算口径

行情采用2026年11月12日A股完整收盘,资料截至北京时间当晚23时15分。财务金额采用人民币,股价与估值均对应A股普通股。

展开计算公式与数据边界

相对走势按个股和沪深300的同期价格计算,限双方交易日,不含股息。下载文件保留研究日使用的价格、指标与图表数据。

季度损益采用法定归母口径与扣非口径。现金图按前三季累计,营运资金图按去年底与今年九月底比较。

MA为简单移动平均;量比为当日成交量÷此前20个交易日平均成交量,不含当日。相对走势以2025年12月31日为100,不是含分红再投资的总回报。技术观察区会失效,不构成保证成交的价位。

情景价格=2027年正常化每股收益×估值倍数。倍数及分母取自本文对经营情景的判断,未计股息与交易成本。

下载图表数据与计算口径(JSON) ↓
  1. 01
    长电科技 · 2026年第三季度报告 ↗

    最新单季、前三季财务和营运资金数据。

  2. 02
    长电科技 · 2026年半年度报告 ↗

    上半年分项业务、财务附注与行业讨论。

  3. 03
    长电科技 · 2025年年度报告 ↗

    上年财务、季节性及分季度摘要。

  4. 04
    长电科技 · 2026年第一季度报告 ↗

    第一季度数据,用于拆解季度走势。

  5. 05
    Yahoo Finance · 历史日线 ↗

    股价和成交量截至11月12日收盘,拆股调整,现金分红未计入。

  6. 06
    新浪财经 · 当日收盘核验 ↗

    第二来源核对11月12日收盘价,原行情页面可能随时间更新。

  7. 07
    沪深300 · 历史价格指数 ↗

    用与个股相同的起点计算价格表现。

  8. 08
    11月临时股东会决议 ↗

    表决结果与行政核准区分。

  9. 09
    临时股东会会议资料 ↗

    定增上限、项目与用途。

  10. 10
    晟碟上海收购对价支付进展 ↗

    80%股权交易的第四笔付款。

  11. 11
    国务院国资委批复 ↗

    发行事项国资审批进展。

站内搜索

输入关键词开始搜索。

搜索内容不会上传 Esc 关闭

订阅明月入怀

将下面的网址添加到你的 RSS 阅读器。