COMPANY RESEARCH / AMZN
亚马逊从智利的新机房,重算每一美元云收入的成本
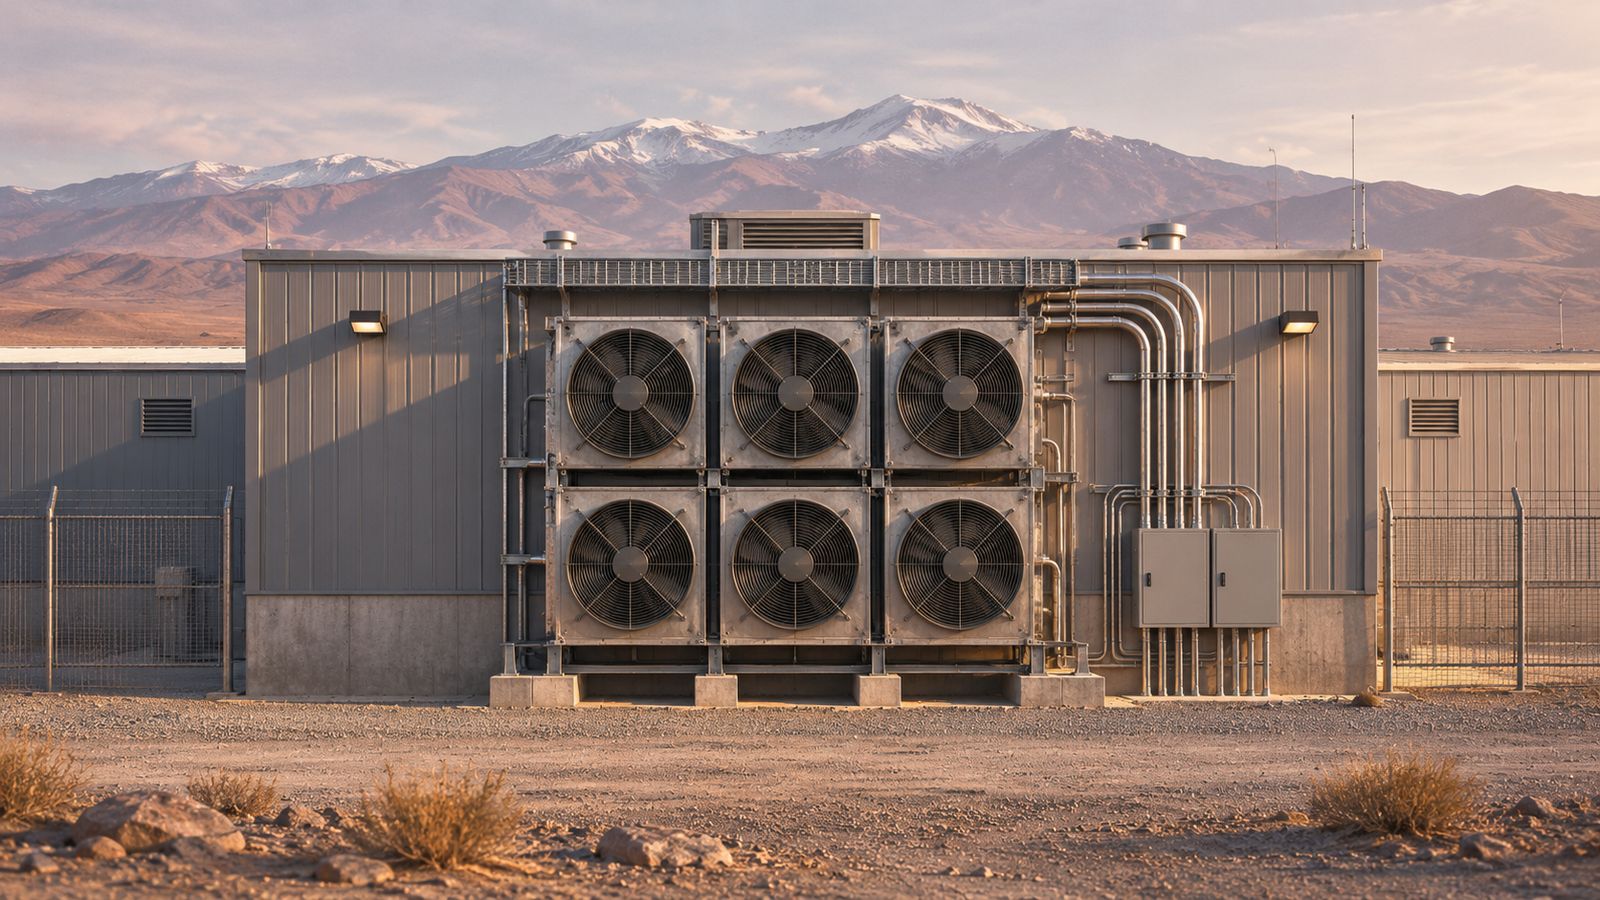
智利的新区域给AWS多了一处可以销售的容量,也给股东多了一笔需要回收的投资。把地图上的一个点换算成利润表,要经过客户签约、上电、上架和持续使用这几步。
从上一篇的260.21美元到这次的266.17美元,价格涨了2.29%。我保留对云与零售经营改善的判断,也保留原来的估值区间。智利进展提高了按计划交付的可信度,利用率和每美元折旧换来的收入仍要等后续财报回答。
一周以后,智利改变了哪一项假设
11月11日,AWS宣布南美智利区域向部分客户开放早期使用,并说明在当地的多年投资计划超过40亿美元。对当地企业来说,数据驻留、访问延迟和灾备部署是可以立即讨论的采购理由。对股东,多年预算与当季已付款有很大时间差。公告没有给出本区域已签年化收入、柜位利用率或投资回收期,我暂时不据此增加2027年盈利。[7]
美国有两项提案需要区分。H.R.9442涉及符合条件的新数据中心建设,S.5493涉及先进AI系统的监管。官方记录分别为提交众议院、参议院委员会审议。截至本文截点,我把它们放进美国项目审批或客户训练计划延迟的压力情景。智利区域已经开始向部分客户开放,把美国提案直接换算成这座机房的收入损失,既跨了辖区,也跨了立法和商业落地的时间。[7][9][10]
上篇研究使用11月5日收盘价260.21美元,基准区间266至352美元。这一周股价升到区间下沿,期间公司没有公布新一季损益。把旧判断留在这里,是为了下一次能核对究竟是哪一条证据让我改价。现在的变化在地区供给和市场价格,财务证据仍来自同一份三季报。[1][8]
零售提供规模,云贡献大部分营业利润
每一美元云收入,能留下多少
三季度AWS销售约460亿美元,同比增长39.3%,营业利润178亿,约占集团收入23%、营业利润63%。以披露约数计算,AWS利润率约38.7%,北美约7.7%,国际约3.7%。同样增加一美元销售,在三个分部具备完全不同的经济价值。机房建在何处,最终也要落到这条利润曲线上。[1]
三个分部的经营改善幅度不同
云的高利润率是存量区域与新区域合在一起得到的。新机房有电力、网络运维和既定折旧,租户逐步迁移。如果智利早期主要承担灾备,签约价值可能很高,日常计算使用却较轻。如果客户持续迁入核心工作负载,利用率爬升可以很快吸收固定成本。要分辨两种情况,我会看已投运容量、履约进度、AWS收入与营业利润率能否同向。
不同利润率下同一批新增云收入值多少
零售也在挣钱。北美营业利润从48亿增到87亿美元,国际从12亿增到16亿。仓网密度、第三方履约与广告改善可以共同提高单位订单利润,促销节奏则扰动季度同比。公司估计多数市场Prime Day从三季度前移到二季度,影响本季销售增速约4个百分点;因此也不宜把单季环比的平淡归结为消费突然疲弱。[1]
股权投资让净利润暂时失去方向感
本季收入2019.44亿美元,营业利润280.76亿,去年同期分别约1801.69亿和174.22亿。净利润却从211.87亿降至206.85亿,每股从1.95降至1.89美元。去年同期Anthropic投资产生约95亿美元税前收益,今年二季度的净利润又达到626.47亿美元。按这些数字计算静态市盈率,很容易把对外投资重估当成零售或云计算赚的钱。[1][2]
三个完整财年的收入和净利润
六个财季的收入与净利润
每100美元收入最终留下多少净利润
我用营业利润率追踪生意,用剔除投资重估、保留正常折旧和股权激励的每股利润估值。四季度公司指引是收入2400亿至2470亿、营业利润285亿至335亿美元。即使达到收入高端,如果利润在低端,投资者也值得追问旺季配送用工、云折旧和低毛利商品组合各占多少。[1]
一年经营回款增加了376亿,现金还是转负
过去十二个月,新增回款赶不上新增建设支出
过去十二个月经营现金流由1307亿升至1683亿美元,公司口径自由现金流从正148亿变为负424亿。差额意味着设备净购置约从1159亿增至2107亿,新增投入远大于新增回款。管理层对2026年现金资本开支的预期约2200亿美元。只有设备投入使用并产生足够多的付费小时,这笔支出才有机会转化为每股现金。[1][2]
2026年前三季,现金回收与资本投入
做一个朴素的压力测试。如果折旧延后而投运准时,报表利润可先于现金好看。如果供电、芯片到货或工程延期,股东可能先付设备款,再等几个季度等客户上线。反过来,如果相同电力容量上能卖出更多高价值服务,利润率也可能在高投入期维持。我的验证顺序是新区域开放、客户使用、增量营业利润,最后才是扣除资本开支的现金。
266美元这一档,价格比上周多走了一步
日线、均线与成交量
左右滑动查看完整K线;默认定位最近交易日。
2026-11-11|开 273.52 · 高 274.87 · 低 265.62 · 收 266.17 美元|成交 3764.94 万股
266.17美元收盘,单日跌1.74%,量能约为此前20日平均的0.75倍。20日和60日线分别为255.87和255.43美元,120日线约253.09,三个周期的成本集中在同一小段。短线若能守住253至256美元,再有放量越过275.34的动作,我会更重视上行延续。若跌破这段均线后反抽乏力,229.36附近的近月低点才是下一处观察区。[4][5]
个股与标普500的年内相对走势
年初至今,个股与所属板块的价格涨幅
年内至今亚马逊涨15.31%,标普500涨11.30%。可选消费ETF更贴近零售情绪,却覆盖不了AWS的资本开支风险,而且篮子里本身含有亚马逊。我把两个参照一起看。未来几周感恩节购物反馈容易推动价格,真正改变估值的证据可能要等四季度分部利润和新一季资本开支展望。
为什么仍然保留266至352美元
我沿用上篇的三组假设。2027年如能赚到正常化每股9.50至11美元,给28至32倍,得到266至352美元。按中枢10.25美元算,现价隐含26.0倍;按30倍算,现价需要8.87美元每股盈利。两种倒推问的是同一件事,云和零售的增量利润能否覆盖新增折旧,并在稀释后留给普通股股东。[8]
正常化每股收益与估值如何共同决定股价
按现价,不同估值倍数要求每股赚多少
三种正常化每股收益情景,对应怎样的价格区间
若扩容慢、折旧先行,正常化每股6.50至7.50美元与22至25倍只值143至187.50美元。若AWS持续高增长、增量云利润率接近存量且仓网继续提效,每股12.50至14美元与33至36倍对应412.50至504美元。我更看重基准路径,对乐观情景要求两项同时兑现,即经营利润持续增长,现金缺口开始收窄。
把正常化每股收益和估值假设分开调整
2027自然年作者假设的正常化每股收益,每股美元。这是敏感性分析,滑块不代表自动预测。
观察253至256美元均线带和275.34美元近月高位。旺季销售新闻只能先验证客流,无法直接验证盈利。
未来两至四季看AWS收入增速、利润率及集团现金资本开支。若机房逐步兑现为收入而利润率失守,我会调低新增容量的回报假设。
三年尺度上,我仍看好云、广告和第三方服务提高每一美元销售的价值。若滚动现金缺口持续扩大且投运后迟迟不见回收,现有倍数需要打折。
来源、假设与计算口径
价格采用美东2026年11月11日常规时段完整收盘。信息截止北京时间11月12日20时50分,美股当日尚未开市。金额统一为美元,正文常用亿美元,金额图一般采用十亿美元。
展开计算公式与数据边界
行业比较取可选消费板块ETF(XLY)的价格回报。个股、ETF与标普500均以2025年12月31日收盘为起点。
最新财报为2026年第三季度。季度图以财季末年月标记。缺失的独立第四季金额按全年减前三季计算,不用累计每股收益相减。报表数据以截点前提交的口径为准。
现金图的简化剩余现金=经营现金流-现金购置固定资产。不扣回购、股息、并购及股权激励。公司另行公布的自由现金流分别标注。
MA为简单移动平均;量比为当日成交量÷此前20个交易日平均成交量,不含当日。相对走势以2025年12月31日为100,不是含分红再投资的总回报。技术观察区会失效,不构成保证成交的价位。
2027自然年每股估值=作者假设的正常化每股收益×PE。情景不含股息、汇率及交易成本,不能当作统计置信范围。
下载图表数据与计算口径(JSON) ↓- 01亚马逊最新业绩公告 ↗
2026年第三季度的经营数据、分项调节及管理层展望。
- 02美国证监会 · 10-Q 法定申报 ↗
报告期末 2026-09-30,提交日期 2026-10-30。财务报表、经营讨论与风险。
- 03SEC Companyfacts · 历史财务数据 ↗
仅使用截至研究时点已提交的报表,金额和期限见下载数据。
- 04Yahoo Finance · 日线价格和成交量 ↗
拆股调整的常规时段收盘与成交量,未计现金股息。
- 05Stock Analysis · 收盘价交叉核对 ↗
核对美东11月11日收盘;行情页面随时间更新。
- 06标普500 · 价格指数历史序列 ↗
标普500价格指数,和个股使用相同的年初基准。
- 07AWS 智利区域开放早期使用 ↗
11月11日公告列出客户开放阶段、区域与投资计划。
- 0811月6日的亚马逊研究 ↗
同一组正常化盈利假设,可直接对照当时股价和现金判断。
- 09美国政府出版局 · H.R.9442 ↗
众议院提出文本及转交委员会的记录,讨论特定AI数据中心新建项目。
- 10美国政府出版局 · S.5493 ↗
参议院提出文本及委员会记录,面向先进AI系统监管。
- 11XLY · 可选消费板块ETF历史行情 ↗
板块参照采用ETF收盘价,未计现金分派。